El oro es un activo que muchos ahorradores se plantean tener en cartera. Pero hay una pregunta que casi ningún comparador responde con claridad: ¿cuánto te cuesta realmente entrar y salir, según elijas una moneda o un lingote en una plataforma especializada o un ETC a través de un bróker? La diferencia no está solo en la comisión que ves escrita: está en la prima que pagas al comprar y en el diferencial que te aplican al vender.
Tabla de contenidos
La prima que pagas antes de que el oro se mueva
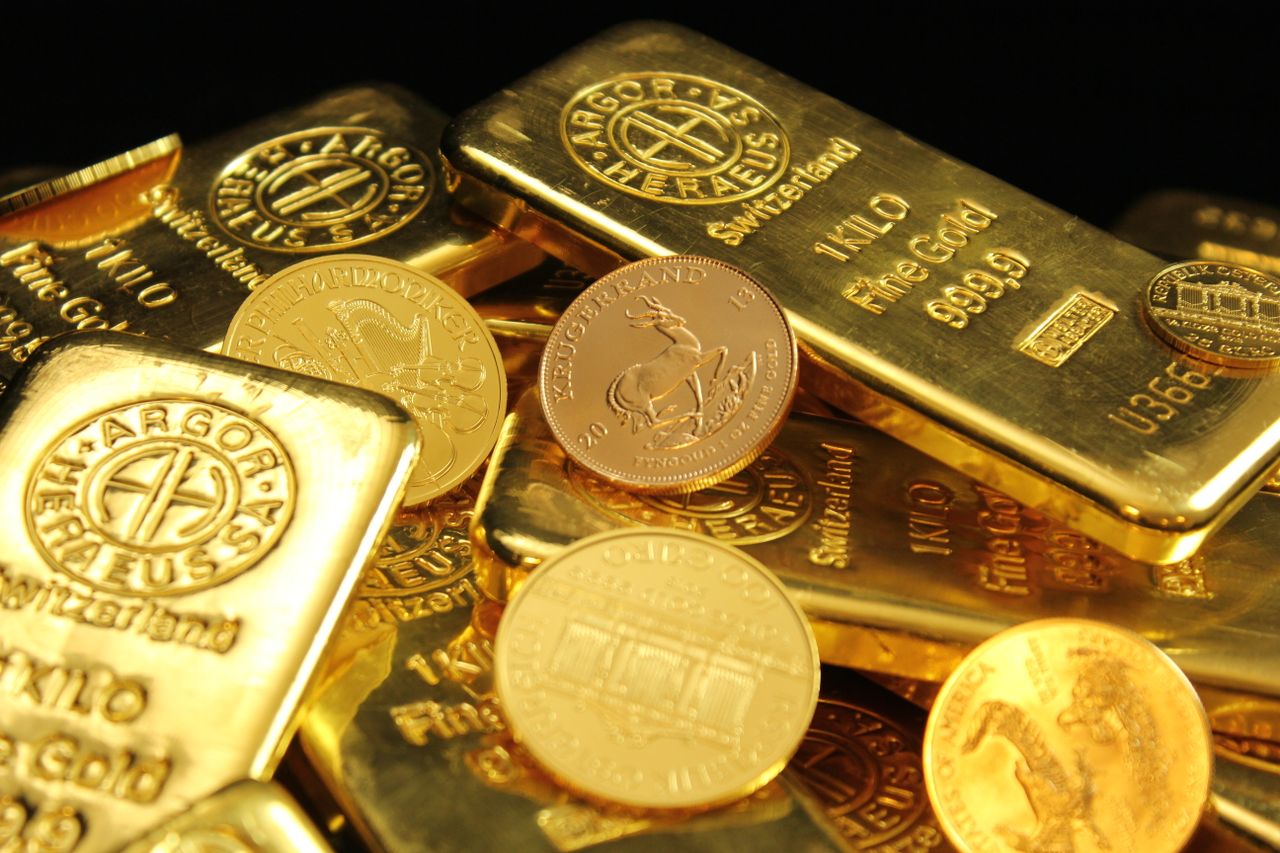
El precio «del oro» que ves en la prensa es el precio spot, la cotización internacional de referencia. Nadie te vende oro físico a ese precio: los distribuidores añaden una prima que depende del formato (lingote o moneda, grande o pequeño), del distribuidor y del momento. En general, los formatos pequeños y las monedas conocidas tienen primas porcentuales más altas que los lingotes grandes, porque el coste de fabricación se reparte entre menos gramos. Esa prima y el diferencial de venta no son fijos: compara las cotizaciones de compra y de venta de varios distribuidores antes de decidir.
Ojo con esto: el oro de inversión (lingotes y láminas de pureza igual o superior a 995 milésimas y monedas de ley igual o superior a 900 milésimas que cumplan los requisitos de la normativa europea) está exento de IVA. En plata, platino o paladio, en cambio, se paga IVA. Pero la exención de IVA no borra la prima comercial, que es el coste que determina cuánto ganas realmente.
El ETC de oro: menos coste de entrada
Un ETC (Exchange Traded Commodity) de oro físico respaldado por lingotes reales compra y custodia el metal, y cada participación representa una fracción de ese oro. Dos de los más conocidos en Europa, iShares Physical Gold e Invesco Physical Gold, tienen una comisión anual (TER) del 0,12 % según justETF. A eso hay que sumar la comisión del bróker por operar y el diferencial entre precio de compra y venta en el momento de la operación, que en los ETC más líquidos suele ser pequeño pero varía.
La pega del ETC frente al físico no es el coste: es que no tienes el oro en la mano. Para quien busca protección ante un escenario extremo de desconfianza en el sistema financiero, esa diferencia importa. Para quien solo quiere exposición al precio del oro dentro de una cartera, el ETC suele ser más eficiente en costes.
Cómo calcular tu coste real con 2.000 €
Para comparar con tus propios números, rellena esta tabla con las cotizaciones reales que te den el distribuidor y el bróker el mismo día:
| Concepto | Oro físico | ETC de oro |
|---|---|---|
| Coste de entrada | Prima sobre el spot | Comisión del bróker y diferencial de mercado |
| Coste mientras lo mantienes | Custodia o seguro si no lo guardas en casa | TER anual (0,12 % en iShares e Invesco, según justETF) |
| Coste de salida | Diferencial de venta del distribuidor | Comisión del bróker y diferencial de mercado |
| Liquidez | Depende de que alguien te haga una oferta | Se vende en horario de mercado |
| Custodia | Por tu cuenta | Incluida en el TER |
Con una inversión pequeña como 2.000 €, las comisiones fijas y la prima pesan proporcionalmente más, así que el coste porcentual de entrar y salir puede ser relevante frente a la ganancia esperada. Calcula siempre el coste total de ida y vuelta antes de comprar.
Fiscalidad: igual para el oro físico y el ETC
En el Reino Unido, algunas monedas de oro de curso legal están exentas del impuesto sobre plusvalías. En España no existe nada parecido: da igual que compres una moneda, un lingote o participaciones de un ETC, toda la ganancia tributa como ganancia patrimonial en la base del ahorro, con los tipos estatales de 2026: 19 % hasta 6.000 €, 21 % hasta 50.000 €, 23 % hasta 200.000 €, 27 % hasta 300.000 € y 30 % a partir de ahí. La compra no genera obligación fiscal; tributas cuando vendes con beneficio. Conviene guardar las facturas de compra para justificar el origen y el precio de adquisición.
Custodia: el coste que se olvida
El ETC ya lleva la custodia incluida en el TER. El oro físico, no. Guardarlo en casa es gratis pero traslada el riesgo a tu seguro de hogar (que puede no cubrir una cantidad significativa de metales preciosos sin una ampliación específica). Una caja de seguridad en un banco o una custodia profesional tienen un coste anual que varía según el proveedor.
Vender rápido también tiene un precio
Un ETC se vende en segundos durante el horario de mercado, al precio que marque la pantalla. El oro físico no funciona así: si necesitas liquidez urgente, dependes de que la plataforma o el comercio te haga una oferta competitiva, y en los canales no especializados (joyerías, compro-oro) el diferencial puede ser mucho mayor. Eso convierte al oro físico en un activo poco adecuado como colchón de emergencia.
Entonces, ¿físico o ETC?
Si tu objetivo es exposición al precio del oro dentro de una cartera diversificada, junto a fondos indexados o renta fija, el ETC suele ser más eficiente: menos coste de entrada y salida, liquidez inmediata a través de cualquier bróker con acceso a bolsas europeas y sin el problema de dónde guardarlo. Si buscas un activo físico fuera del sistema financiero, el físico cumple una función que el ETC no replica, pero pagas por ello.
Para quien solo quiere aparcar liquidez con algo de rentabilidad sin la volatilidad del oro, suele tener más sentido mirar una cuenta remunerada o un fondo monetario, o las Letras del Tesoro. El oro no es una alternativa a esos productos: es otra cosa, con otro riesgo. Para diversificar con algo distinto a la bolsa o al crowdlending, puede cumplir su papel, siempre que sepas cuánto te cuesta entrar y salir.
El peso que le des en tu cartera depende de tu perfil, tu horizonte y tu tolerancia al riesgo; no hay una cifra válida para todos. Si compras, repartir la compra en el tiempo reduce el riesgo de entrar de golpe en un mal momento. Este contenido es informativo y no constituye una recomendación de inversión personalizada.
Tenemos más préstamos para ti: